金龙鱼非食用植物油销售破局 从巅峰到挑战再到希望
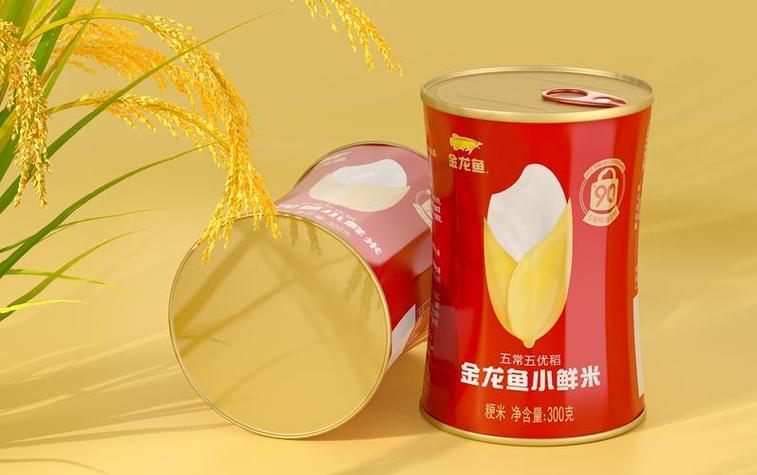
作为中国粮油行业的龙头企业,金龙鱼(益海嘉里)凭借食用油业务奠定了市场霸主地位。随着消费升级、健康理念变革以及行业竞争加剧,其传统食用植物油业务正经历从巅峰到挑战的转折。在探寻新增长曲线的过程中,非食用植物油销售被提上战略议程,为金龙鱼打开了从红海迈向蓝海的新希望。
一、巅峰:食用油帝国的辉煌时代
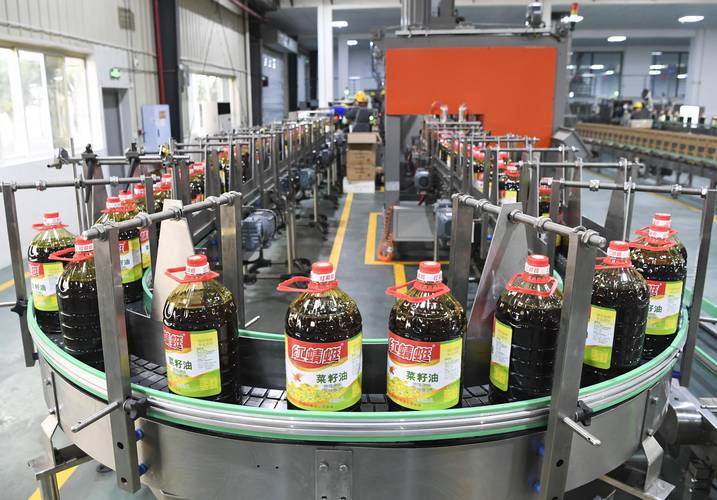
1991年,金龙鱼第一瓶精炼小包装油上市,彻底改变了中国消费者吃散装油的习惯。此后二十余年,金龙鱼利用规模优势、渠道深耕和品牌矩阵,迅速占领了餐桌。其食用植物油产品覆盖大豆油、菜籽油、花生油、玉米油、葵花籽油等几乎所有品类,市场份额长期稳居第一。规模化采购、全国性生产布局以及强大的经销商网络,构成了难以复制的竞争壁垒。在巅峰时期,金龙鱼食用油收入占其总营收的半壁江山,净利润贡献更是举足轻重。
二、挑战:食用植物油的天花板与增长困境
盛极而衰是商业常态。金龙鱼食用植物油业务遭遇多重挑战:
- 市场趋于饱和:人均食用油消费量见顶,行业从增量竞争转为存量博弈。小包装油渗透率已超70%,增长空间有限。
- 原料价格波动剧烈:大豆、棕榈油等高度依赖进口,受国际贸易摩擦、汇率、天气等因素影响,成本难以控制,毛利率持续承压。
- 健康消费理念冲击:低油、少油饮食观念兴起,以及橄榄油、茶籽油等高端小众油品的分流,削弱了传统大众油品的增长动力。
- 竞争白热化:中粮福临门、鲁花、西王等品牌贴身肉搏,社区团购、电商渠道又催生大量低价替代品。
以上因素导致金龙鱼食用油业务增速放缓,利润空间被压缩,倒逼企业寻找新的增长引擎。
三、转型前奏:非食用植物油为何成为新的着眼点
“非食用植物油”是指不用于烹饪、直接食用的油脂,主要包括:
· 工业用油:如用于生物柴油、油墨、涂料、润滑剂、肥皂、化妆品等;
· 饲用油脂:作为能量饲料添加;
· 医药与化工原料:如中链甘油三酯、共轭亚油酸等。
金龙鱼进军该领域具有天然优势:
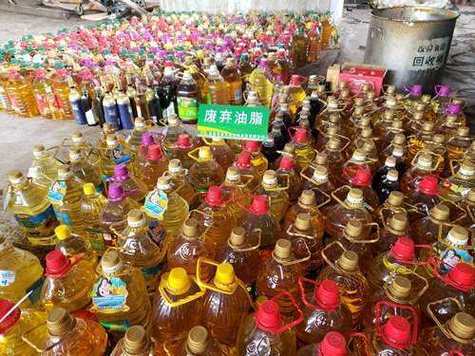
第一,原料协同。食用油精炼过程中产生的副产物(如脂肪酸、皂脚、脱臭馏出物)本身就是非食用油脂的重要来源,过去多低价出售或废弃,现在通过深加工可大幅提升附加值。
第二,产能与技术储备。益海嘉里拥有亚洲领先的油脂研发中心和大量油脂加工专利,能够快速实现技术迁移。
第三,循环经济政策红利。“双碳”目标下,生物柴油、生物基材料需求爆发,废弃油脂(UCO)成为热门原料,政策鼓励油脂资源化利用。
第四,分散风险。非食用油脂市场与食品市场周期不同,可平滑农业大宗商品波动对整体业绩的冲击。
四、非食用植物油销售的探索与突破
金龙鱼已在多个方向积极布局:
1. 生物柴油与可持续航空燃料(SAF)
利用废弃食用油及非粮油脂生产生物柴油,出口欧盟等市场。由于欧盟 Renewable Energy Directive 对减碳要求趋严,中国UCO制生物柴油供不应求。金龙鱼凭借全国餐厨废油回收网络和加工能力,迅速成为供应链重要一环。
2. 油脂化工产品
通过皂脚、酸化油等原料生产脂肪酸、甘油、二聚酸等,应用于橡胶、塑料、纺织、造纸等行业。益海嘉里已建有大型油脂化工基地,产品部分出口,议价能力较高。
3. 饲用能量油与宠物油脂
针对饲料厂和宠物食品企业,推出标准化混合油脂,提高动物能量摄入,属于稳定增长的 B 端业务。
4. 化妆品与个人护理油脂
开发天然来源的油脂衍生物,如辛酸/癸酸甘油三酯、霍霍巴油替代品,契合“ clean beauty”趋势。
尽管当前非食用植物油销售收入在总盘子中占比仍小,但增速远高于传统食用油。部分品类毛利率可达 20%-30%,是大众食用油的两倍以上。
五、希望仍存:挑战不容回避
非食用植物油并非康庄大道,金龙鱼面临几重障碍:
· 市场分散、标准缺失:工业油脂合同多是非标品,检测方法不统一,造成交易成本高。
· 收油体系薄弱:餐厨废油回收涉及餐饮、环保、城管等多部门,跨区域整合难度大。
· 国际市场壁垒:欧盟对生物柴油的反倾销调查、印尼出口税调整等政策增加不确定性。
· 技术转化周期长:从实验室油脂化学成果到规模化生产,通常需要数年。
但纵有挑战,非食用植物油依然是金龙鱼突破食品主业天花板的关键棋子。其价值在于——将原本低值甚至污染环境的废弃油脂转化为高附加值绿色产品,既符合 ESG 投资潮流,又能与政府双碳战略共振,让传统粮油企业转身为生物基材料供应商。
六、结论:从餐桌到工业的全新叙事
金龙鱼的食用油之路,既往巅峰源于消费市场的攻城略地,而今的挑战逼迫它重新定义“油”的价值。非食用植物油销售未必立刻重现食品油那般的万亿规模,但它代表了更可持续的方向:企业不再仅依赖人吃油,而是让油变成能源、材料与化学品。如果金龙鱼能打通废弃油脂——精炼——非食用转化——全球销售的闭环,那么它不仅能在市场的寒冬中活下去,还将长出一个充满希望的绿色新 empire。那时回头看,今日的挑战,不过是一条更远期曲线的起点。历经巅峰风雨,仍可见明日曙光。
如若转载,请注明出处:http://www.bwlx798.com/product/2.html
更新时间:2026-10-24 01:44:06